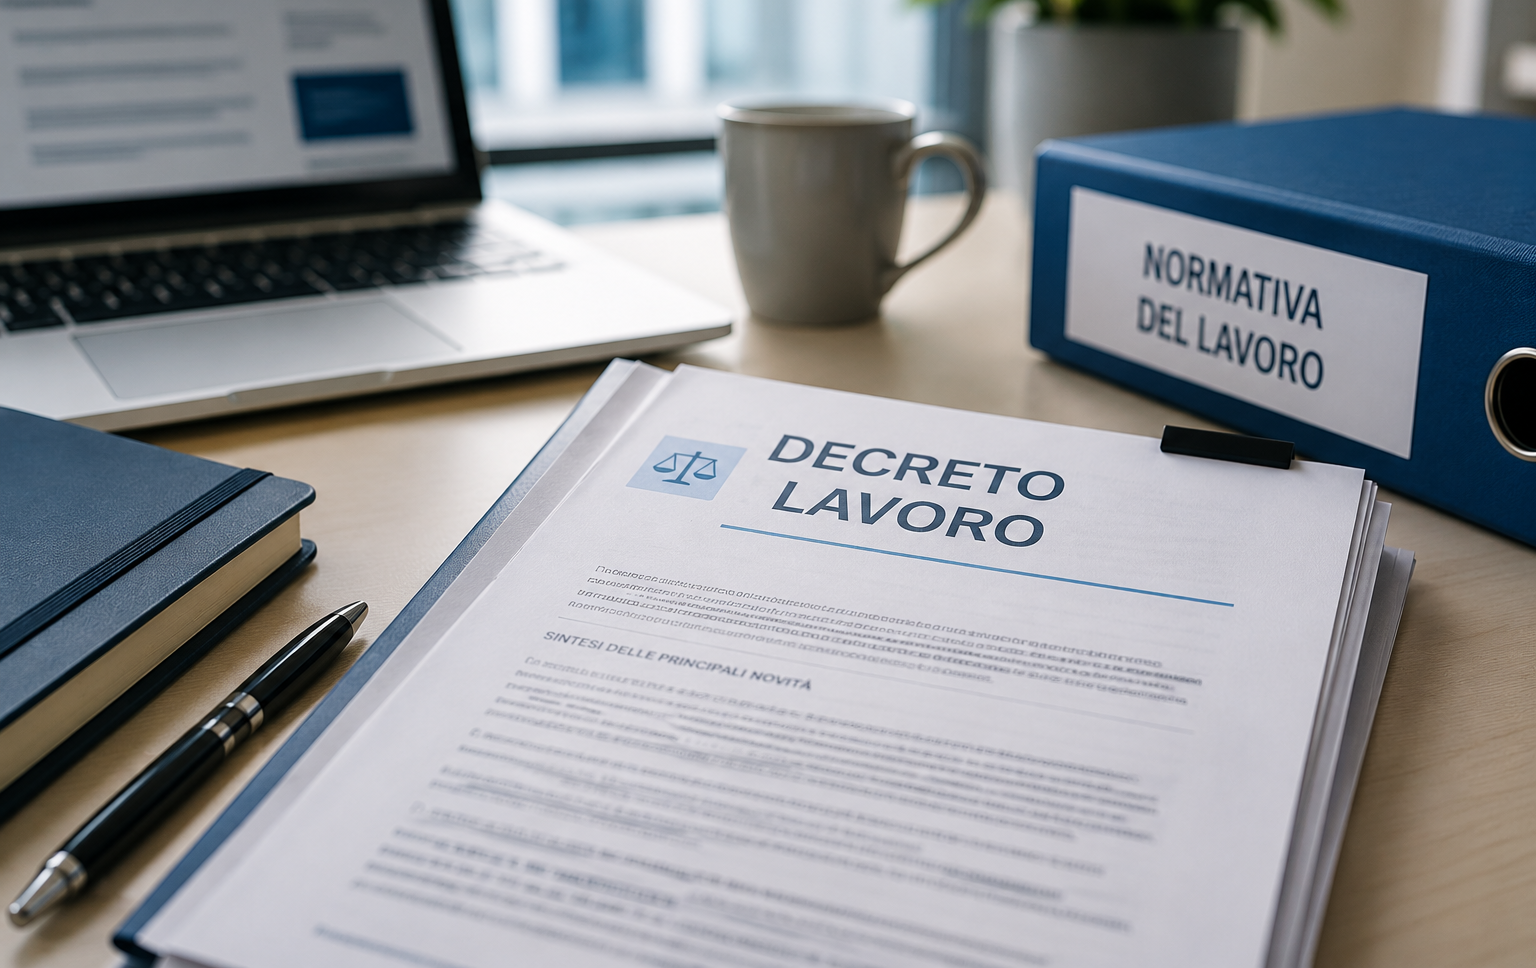
Il Modulo TFR3 è ufficiale. Con il Decreto interministeriale del 4 settembre 2026, pubblicato l’8 settembre nella sezione Pubblicità legale del Ministero del Lavoro, è stato adottato il nuovo modello dedicato alla destinazione del TFR.
Il Modulo TFR3 riguarda i lavoratori dipendenti del settore privato di nuova assunzione con decorrenza successiva al 30 giugno 2026. Il modello consente di raccogliere le informazioni necessarie sulla situazione lavorativa pregressa e sulla posizione di previdenza complementare del lavoratore.
Per aziende, HR e amministrazione del personale è quindi importante conoscere il nuovo documento e utilizzarlo correttamente nelle procedure di assunzione.
Cos’è il nuovo Modulo TFR3
Il TFR3 è il modulo introdotto a seguito delle novità sulla destinazione del TFR e sulla previdenza complementare previste dalla normativa entrata in vigore nel 2026.
Il modello è stato istituito dal Decreto interministeriale del 4 settembre 2026, in attuazione dell’articolo 8 del D.Lgs. 252/2005, come modificato dalla Legge di Bilancio 2026.
In particolare, il Modulo TFR3 permette di gestire le scelte previste per i dipendenti del settore privato assunti dal 1° luglio 2026. Il Ministero chiarisce che il lavoratore può indicare la destinazione del TFR maturando, secondo la propria situazione previdenziale e nel rispetto delle condizioni previste dalla normativa.
Cosa cambia rispetto al Modulo TFR3 provvisorio
La versione ufficiale mantiene sostanzialmente la struttura del modello provvisorio già utilizzato nella fase transitoria. Sono state però introdotte alcune modifiche che aziende e uffici HR devono conoscere.
La prima interessa la Sezione 1, opzione A, e la Sezione 2, opzione A. La formulazione “forma pensionistica, in modo automatico” è stata sostituita con “forma pensionistica, prevista dall’adesione automatica”.
La seconda modifica riguarda la Sezione 1, destinata ai lavoratori di prima assunzione. È stato eliminato, nelle opzioni A e C, il riferimento alla possibilità per i lavoratori iscritti alla previdenza obbligatoria prima del 29 aprile 1993 di conferire almeno il 50% del TFR in determinate circostanze.
La previsione non era infatti applicabile ai lavoratori di prima assunzione. Il riferimento rimane invece nella Sezione 2, dedicata ai lavoratori non di prima assunzione.
Come compilare il TFR3 per i lavoratori non di prima occupazione
Un passaggio operativo merita particolare attenzione.
Secondo le indicazioni, i lavoratori non di prima occupazione, non iscritti alla previdenza complementare e che scelgono la destinazione del TFR in azienda o al Fondo di Tesoreria INPS, devono barrare esclusivamente l’opzione presente a pagina 2 nella parte relativa alla dichiarazione di non avere in essere l’adesione alla previdenza complementare.
Una corretta gestione documentale in fase di assunzione diventa quindi essenziale per evitare errori e assicurare coerenza tra la posizione del lavoratore e la scelta formalizzata nel modello.
TFR e previdenza complementare: cosa devono fare le aziende
Il nuovo TFR3 si inserisce nel quadro delle disposizioni sulla previdenza complementare applicabili dal 1° luglio 2026.
Per i datori di lavoro diventa quindi importante integrare il modello nelle procedure dedicate alle nuove assunzioni e verificare attentamente la posizione previdenziale dichiarata dal lavoratore.
In termini operativi, è opportuno prestare attenzione soprattutto a quattro attività: individuare correttamente i lavoratori interessati, consegnare la documentazione prevista, acquisire correttamente il TFR3 e conservarlo secondo le procedure applicabili.
Il Ministero ha inoltre previsto una successiva disponibilità del Modulo TFR3 in formato digitale. Come evidenziato nella circolare P&S, le modalità tecniche per compilazione, notifica, presa in carico e conservazione dei dati da parte del datore di lavoro saranno definite con un successivo decreto direttoriale.
Perché il TFR3 è importante per HR e amministrazione del personale
La gestione del TFR non rappresenta soltanto un passaggio documentale. Le nuove regole incidono sul rapporto tra azienda, lavoratore e previdenza complementare.
Per questo è utile aggiornare tempestivamente le procedure di onboarding dei dipendenti assunti dal 1° luglio 2026.
Un processo chiaro permette all’azienda di raccogliere le informazioni necessarie fin dall’assunzione e al lavoratore di comprendere meglio le scelte che riguardano il proprio TFR.
P&S STP affianca le aziende nella gestione degli adempimenti del lavoro e nell’interpretazione della normativa previdenziale e assistenziale, attraverso un supporto continuativo dedicato alla gestione del personale.